
பிஎஃப் விதிகள்: வீடு கட்ட, கடன் செலுத்த பிஎஃப் பணத்தை எடுக்கலாமா?
EPF Withdrawal Rules : சில முக்கியத் தேவைகளுக்காக முன்கூட்டியே பிஎஃப் பணம் எடுத்துக்கொள்ளவும் வசதியை இபிஎஃப்ஓ நமக்கு வழங்குகிறது. குறிப்பாக வீடு வாங்குவது, கட்டுவது, வீட்டுக் கடனை அடைப்பது போன்ற முக்கிய தேவைகளுக்கும் பிஎஃப் பணத்தை பயன்படுத்த முடியும். அதுகுறித்து விரிவாக பார்க்கலாம்.
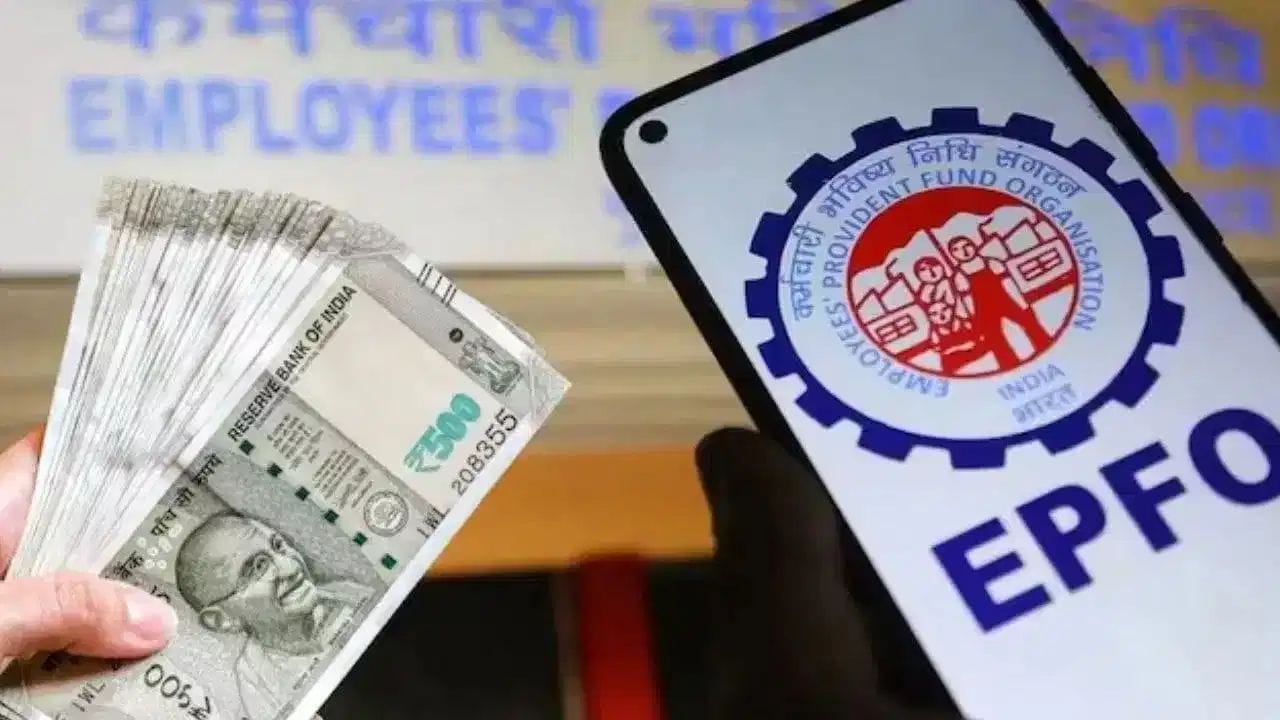

மாதச் சம்பளம் வாங்கும் ஊழியர்களுக்கு ஓய்வுக்காலத்தில் கைகொடுக்கும் அரசின் திட்டம் தான் பணியாளர் வருங்கால வைப்பு நிதி திட்டம். இந்த திட்டத்தில் சேமிக்கும் பணத்தை ஓய்வு பெறும்போது மட்டுமல்லாமல் முன்கூட்டியே சில அவசர தேவைகளுக்கும் பணம் எடுத்துக்கொள்ளலாம். சில முக்கியத் தேவைகளுக்காக முன்கூட்டியே பணம் எடுத்துக்கொள்ளவும் வசதி உள்ளது. குறிப்பாக வீடு வாங்குவது, கட்டுவது, வீட்டுக் கடனை அடைப்பது போன்ற முக்கிய தேவைகளுக்கும் பிஎஃப் பணத்தை பயன்படுத்த முடியும். தற்போது வீடு தொடர்பான செலவுகளுக்கு பிஎஃப் பணம் எடுக்கும் நடைமுறை சில மாற்றங்களுடன் எளிமையாக்கப்பட்டுள்ளது.
வீடு கட்ட, கடன் செலுத்த பிஎஃப் பணத்தை எடுக்கலாமா?
வீடு தொடர்பான தேவைகளுக்கு பிஎஃப் பணம் எடுக்க வேண்டுமானால், அந்த ஊழியர் குறைந்தது 12 மாதங்கள் Eபிஎஃப் உறுப்பினராக இருந்திருக்க வேண்டும். இந்தத் தகுதி இருந்தால் போதும், வீட்டுக்காக பிஎஃப் பணத்தை எடுக்க விண்ணப்பிக்கலாம். புதிய விதிகளின்படி, வீட்டுக்காக எவ்வளவு பணம் எடுக்கலாம் என்பதைக் கணக்கிட தகுதியுள்ள பிஎஃப் பணம் இருப்பது அவசியம். குறிப்பாக தகுதியுள்ள இருப்பில் 100 சதவிகிதம் வரை எடுக்க அனுமதி உண்டு. ஆனால் அதில் ஒரு நிபந்தனை உள்ளது. பிஎஃப் கணக்கில் குறைந்தது 25 சதவிகிதம் தொகை எப்போதும் இருக்க வேண்டும். அதாவது நடைமுறையில் சுமார் 75 சதவகிதம் வரைதான் கைக்கு வரும்.
இதையும் படிக்க : பங்குச்சந்தையில் ரூ.13.9 லட்சம் ஃபோர்ட்போலியோ.. அசத்தும் 10 ஆம் வகுப்பு மாணவி!
பொதுவாக வீடு அல்லது ஃபிளாட் வாங்குதல், நிலம் வாங்குதல், புதிய வீடு கட்டுதல், வீட்டுக் கடனை திருப்பிச் செலுத்துதல், ஏற்கனவே உள்ள வீட்டை பழுதுபார்த்தல் உள்ளிட்ட தேவைகளுக்கு நம்மால் பணம் எடுத்துக்கொள்ள முடியும். இந்த வசதியை ஒருவர் தனது பணிக்காலத்தில் அதிகபட்சம் 5 முறை பயன்படுத்திக்கொள்ளலாம் என்பது குறிப்பிடத்தக்கது.
பிஎஃப் பயரின் சம்பளம் அல்லது சம்பளத்தின் குறிப்பிட்ட மடங்குதான் கணக்கில் எடுக்கப்பட்டது. இப்போது அந்த நிலை மாறியுள்ளது. வீடு தொடர்பான பணம் எடுப்பில் சம்பளத்தை விட உறுப்பினரின் Eligible Member Balance என்பது தான் முக்கியமாகப் பார்க்கப்படுகிறது.
இதையும் படிக்க : செப்.27 ஞாயிற்றுக் கிழமை வழக்கம் போல வங்கிகள் இயங்கும்.. மத்திய நிதி அமைச்சகம் முக்கிய அறிவிப்பு!
உதாரணமாக, ஒருவரின் தகுதியான பிஎஃப் இருப்பு ரூ.10 லட்சம் என்று வைத்துக்கொள்வோம். அதில் 25 சதவிகிதம் அதாவது ரூ.2.50 லட்சம் நம் பிஎஃப் கணக்கிலேயே இருக்க வேண்டும். மீதமுள்ள ரூ.7.50 லட்சம் வரை அவர் எடுத்துக்கொள்ள முடியும். இருப்பினும், இறுதியாக எவ்வளவு தொகை அனுமதிக்கப்படும் என்பது இபிஎஃப் பதிவுகள் மற்றும் விதிமுறைகளைப் பொறுத்தே அமையும்.