
குடும்பத்தில் ஒருவருக்கு உடல்நிலை சரியில்லாமல் போனால் என்ன நடக்கும்? குடும்பம் சந்திக்கும் சிக்கல்கள்!
நாம் நம்மை நாமே ஒரு கேள்வி கேட்டுக்கொள்ள வேண்டும்: நாளை நம் குடும்பத்தில் ஒருவருக்குக் கடுமையான நோய் ஏற்பட்டால், சிகிச்சைக்கான செலவுகளை நாம் எப்படிச் சமாளிப்போம்? எந்த அரசாங்கத் திட்டம் நமக்கு ஆதரவளிக்கும்? கடனில் சிக்குவதைத் தவிர்க்க இப்போது நாம் என்ன செய்ய முடியும்? இந்தக் கேள்விகளுக்கான பதில்கள், நெருக்கடி ஏற்பட்ட பிறகு அல்ல, அதற்கு முன்பே தெரிந்திருக்க வேண்டும்.
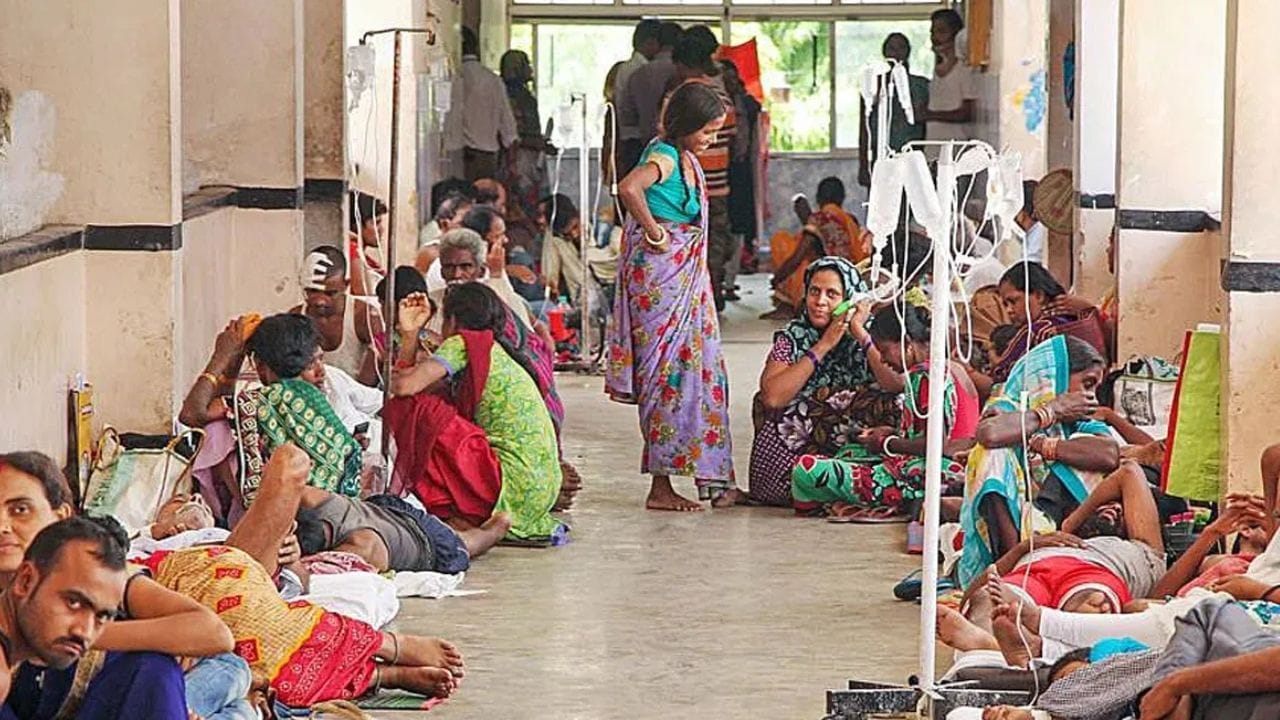
ஒரு கடுமையான நோய்.. மருத்துவமனைச் செலவுகள்.. பிறகு கடன்கள்.. பிள்ளைகளின் கல்வியில் ஏற்படும் இடையூறு.. இறுதியாக, சொத்துக்களைக் கூட விற்க வேண்டிய ஒரு நிலை. ஒரு ஏழைக் குடும்பத்தில் ஒருவருக்கு நோய் வந்தால் இதுதான் நடக்கிறதா? இந்தியாவில் சுகாதாரச் செலவுகள் குறித்து செய்யப்பட்ட ஆய்வுகளைப் பார்த்தால், கவலைப்படத் தேவையில்லை. நீங்கள் சம்பாதிக்கும் அனைத்தும் குடும்பத்தின் தேவைகளைப் பூர்த்தி செய்யப் போதுமானதாக இல்லாத ஒரு சூழ்நிலையில் உங்களுக்கு நோய் வந்தால்.. அந்தக் குடும்பத்தின் நிதி அடித்தளங்கள் ஆட்டம் காண்கின்றன.
உங்கள் ஓராண்டு வருமானம் முழுவதும் மருத்துவமனைக்கே போய்விடும்!
பீகாரில் உள்ள ஒரு ஏழை விவசாயக் கூலித் தொழிலாளர் குடும்பத்தைக் கற்பனை செய்து பாருங்கள். அவர்கள் பிழைப்பதற்காக ஒவ்வொரு நாளும் உழைக்க வேண்டும். அவர்களின் வருமானத்தில் ஒரு பகுதி உணவுக்கும், ஒரு பகுதி குழந்தைகளின் கல்வி, வீட்டு வாடகை மற்றும் பிற அத்தியாவசியத் தேவைகளுக்கும் செலவாகிறது. அப்படிப்பட்ட ஒரு குடும்பத்தில் உள்ள ஒருவர் கடுமையாக நோய்வாய்ப்பட்டால் என்ன ஆகும்?
பீகாரில் உள்ள மிகவும் ஏழ்மையான கிராமப்புறக் குடும்பங்களின் சுகாதாரச் செலவினத் தரவுகளின்படி, அவர்கள் கடுமையான நோயால் பாதிக்கப்படும்போது, ஒரு வருடத்தில் அவர்களின் மொத்த நுகர்வுச் செலவில் 86.1 சதவீதம் வரை மருத்துவச் செலவுகளுக்கே செல்கிறது. அதாவது, உணவு, உடை மற்றும் இருப்பிடம் உட்பட, ஒரு குடும்பம் ஒரு வருடத்தில் செலவிடும் பணத்தில் ஏறக்குறைய அனைத்தும் மருத்துவச் செலவுகளுக்கே ஒதுக்கப்படுகிறது.
திரிபுராவின் நகர்ப்புறங்களில் உள்ள சில குறைந்த வருமானம் கொண்ட குடும்பங்களுக்கு நிலைமை இன்னும் மோசமாக உள்ளது. அங்குள்ள கீழ்-நடுத்தர வர்க்க நகர்ப்புறக் குடும்பங்களின் சுகாதாரச் செலவினம், அவர்களின் மொத்த நுகர்வுச் செலவில் 167 சதவீதத்தை எட்டுகிறது என்று ஆய்வுகள் தெரிவிக்கின்றன. வழக்கமான செலவிடக்கூடிய வருமானத்தைக் கொண்டு இதைவிட அதிகமாகச் செலவு செய்வது சாத்தியமில்லை. சேமிப்பைச் செலவழிப்பதன் மூலமோ அல்லது கடன் வாங்குவதன் மூலமோ மட்டுமே இது சாத்தியமாகும்.
இவை ஒவ்வொரு ஆண்டும் நிகழும் பொதுவான சூழ்நிலைகளாக இல்லாமல் இருக்கலாம். ஆனால், ஒரு கடுமையான நோய் எப்போது தாக்கும் என்பதை குடும்பங்களால் கணிக்க முடியாது. மேலும், அது தாக்கும்போது, அதற்கான செலவைத் தள்ளிப்போட அவர்களுக்கு எந்த வழியும் இல்லை.
சுகாதாரச் செலவுகளின் சுமை ஏழைகளுக்குத்தான் அதிகமாக உள்ளது
நாடு முழுவதும், மிகவும் ஏழ்மையான கிராமப்புறக் குடும்பங்கள் தங்களின் மொத்த நுகர்வுச் செலவில் சுமார் 23.4 சதவீதத்தை சுகாதாரத்திற்காகச் செலவிடுகின்றன என்றும், வசதியான குடும்பங்கள் 17.4 சதவீதத்தை மட்டுமே செலவிடுகின்றன என்றும் புள்ளிவிவரங்கள் தெரிவிக்கின்றன.
இந்த இரண்டு எண்களுக்கும் இடையிலான வித்தியாசம் பெரியதாகத் தெரியாமல் இருக்கலாம். ஆனால், அவற்றுக்குப் பின்னால் உள்ள பொருளாதாரச் சூழ்நிலைகள் முற்றிலும் வேறுபட்டவை. ஒரு வசதியான குடும்பத்திற்கு, மருத்துவச் செலவுகள் ஒரு கூடுதல் சுமையாக மாறக்கூடும். ஒரு ஏழைக் குடும்பத்திற்கு, அதே தொகை அந்தச் செலவுகளைச் சமாளிக்கப் போதுமானதாக இல்லாமல் போகலாம்.
ஒரு குடும்பத்தின் வருமானம் குறைவாக இருக்கும்போது, ஒவ்வொரு ரூபாயும் முக்கியமானது. மருத்துவமனைக்குச் செலவு செய்ய வேண்டியிருந்தால், உணவுச் செலவுகளைக் குறைக்க வேண்டியிருக்கும். குழந்தைகளின் பள்ளிக் கட்டணத்தை ஒத்திவைக்க வேண்டியிருக்கும். வாடகை செலுத்துவது கடினமாகிறது. அதனால்தான், ஒரு ஏழைக் குடும்பத்தில் ஏற்படும் நோய் என்பது வெறும் மருத்துவப் பிரச்சனை மட்டுமல்ல, அது வாழ்வாதாரத்தில் ஏற்படும் ஒரு நெருக்கடியும் ஆகும்.
முதலில் சேமிப்பு… பிறகு கடன்கள்!
மருத்துவமனையில் தங்கும் நிலை ஏற்படும்போது, பல குடும்பங்கள் முதலில் தங்களிடம் உள்ள பணத்தையும் சேமிப்பையும் பயன்படுத்துகின்றன. இந்தியக் குடும்பங்களின் மருத்துவச் செலவுகள் குறித்த ஓர் ஆய்வில், சுமார் 83 சதவிகித நேர்வுகளில் வருமானமும் ஏற்கனவே உள்ள சேமிப்புமே செலவுகளின் முக்கிய ஆதாரங்களாக இருந்தன என்பது கண்டறியப்பட்டுள்ளது.
ஆனால் ஏழைக் குடும்பங்களிடம் எவ்வளவு சேமிப்பு இருக்கிறது? அன்றாடத் தேவைகளுக்குப் பணம் போதாத சூழ்நிலைகளில், பெரிய மருத்துவச் செலவுகளைச் சமாளிப்பது சாத்தியமில்லை. கையில் இருக்கும் பணம் தீர்ந்துவிட்டால், அவர்கள் கடன் வாங்க வேண்டிய நிலைக்குத் தள்ளப்படுகிறார்கள்.
சுகாதாரப் பொருளாதாரத்தில், இது ‘நெருக்கடி நிதியுதவி’ என்று அழைக்கப்படுகிறது. ஒரு அவசரத் தேவையைச் சமாளிப்பதற்காக, கடன் வாங்குதல் மற்றும் ஏற்கனவே உள்ள சொத்துக்களை விற்பனை செய்தல் போன்ற முறைகளைக் கையாள்வதே இதன் பொருள். சிலர் உறவினர்கள் மற்றும் நண்பர்களிடமிருந்து கடன் வாங்குகிறார்கள். மற்றவர்கள், அதிக வட்டி விகிதத்தில் கடன் வழங்கும் தனிநபர்களை நாடுகிறார்கள். இன்னும் சிலர், நிலம், நகைகள் மற்றும் கால்நடைகள் போன்ற சொத்துக்களை விற்க வேண்டிய கட்டாயத்திற்கு உள்ளாகிறார்கள்.
ஆய்வின்படி, வசதியான குடும்பங்களைச் சேர்ந்த நோயாளிகளுடன் ஒப்பிடும்போது, மிகவும் ஏழ்மையான குடும்பங்களைச் சேர்ந்த மருத்துவமனையில் அனுமதிக்கப்பட்ட நோயாளிகள் இதுபோன்ற நிதி நெருக்கடியை எதிர்கொள்வதற்கு 3.2 மடங்கு அதிக வாய்ப்புள்ளது.
ஒரு நோய்… பல பிரச்சனைகளின் ஆரம்பம்!
ஒரு குடும்பத்தின் தந்தைக்கு ஒரு வார மருத்துவமனை சிகிச்சை தேவைப்படும் நோய் இருப்பது கண்டறியப்படுகிறது என்று வைத்துக்கொள்வோம். முதலில், அவர்கள் தங்களிடம் உள்ள பணத்தைக் கொண்டு சிகிச்சையைத் தொடங்குகிறார்கள். மூன்றாவது நாளுக்குள், அவர்களின் சேமிப்பு தீர்ந்துவிடுகிறது. அவர்கள் உறவினர்களிடம் கடன் வாங்குகிறார்கள். அதுவும் போதாதபோது, அவர்கள் ஒரு உள்ளூர் வட்டிக்கு விடுபவரை நாடுகிறார்கள்.
மருத்துவமனையிலிருந்து வீட்டிற்கு வந்த பிறகுதான் உண்மையான பிரச்சனை தொடங்குகிறது. கடன்களை அடைக்க வேண்டும். வட்டியையும் செலுத்த வேண்டும். குடும்பச் செலவுகளும் நிற்பதில்லை. இது மகளின் பள்ளிக் கட்டணம் செலுத்துவதைத் தள்ளிப்போட வழிவகுக்கிறது. ஒரு சிறு தொழில் தொடங்கும் எண்ணம் கைவிடப்படுகிறது. இறுதியாக, நீங்கள் விற்கவே விரும்பாத சொத்தைக்கூட விற்க வேண்டிய நிலை வரலாம்.
இதில் யாருடைய தவறும் இல்லாமல் இருக்கலாம். குடும்ப உறுப்பினருக்கு சிகிச்சை அளிப்பது அத்தியாவசியமானது. ஆனால், அந்த முடிவுக்குப் பிறகு எடுக்கப்பட வேண்டிய ஒவ்வொரு முடிவையும் நிதிச் சூழ்நிலைகள் பாதிக்கின்றன.
இதன் பொருள், ஒரு நோய் என்பது மருத்துவமனை அறைக்குள் மட்டும் அடங்கிவிடுவதில்லை. அது ஒரு குழந்தையின் கல்வி, குடும்ப சேமிப்பு, எதிர்காலத் திட்டங்கள் மற்றும் சொத்துக்களைப் பாதிக்கக்கூடும். சில சமயங்களில், சிகிச்சை முடிந்த பிறகும் கூட, அதற்காக ஏற்பட்ட கடன்கள் ஒரு குடும்பத்தை பல ஆண்டுகளாக வாட்டி வதைக்கக்கூடும்.
உங்களிடம் மருத்துவக் காப்பீடு இருந்தாலும், அந்தச் சுமை தவறானதா?
இதுபோன்ற சூழ்நிலைகளில் குடும்பங்களுக்கு மருத்துவக் காப்பீடு ஒரு பாதுகாப்பாக இருக்க வேண்டும். ஆனால், இந்த வசதி அனைவருக்கும் கிடைக்கிறதா? காப்பீடு செய்தவர்களுக்கும் கூட, இது முழு மருத்துவச் செலவையும் ஈடு செய்கிறதா? என்பதே முக்கியக் கேள்வி.
இங்கு வழங்கப்பட்டுள்ள ஆய்வுத் தரவுகளின்படி, சுகாதாரக் காப்பீடு உள்ள இந்தியக் குடும்பங்களின் பங்கு சுமார் 21.4 சதவீதமாக உள்ளது. கிராமப்புறங்களில் மருத்துவச் செலவுகளுக்கான காப்பீட்டுத் தொகையின் பங்கு 1.9 சதவீதமாகவும், நகர்ப்புறங்களில் 6.8 சதவீதமாகவும் உள்ளது.
இதன் பொருள் என்னவென்றால், சுகாதாரக் காப்பீடு கிடைக்காதது ஒரு பிரச்சனையாக இருக்கும் அதே வேளையில், காப்பீடு இருந்தாலும் அது அனைத்து மருத்துவச் செலவுகளையும் ஈடு செய்யாது என்பது மற்றொரு பிரச்சனையாகும். சிகிச்சைக்கான தகுதி, மருத்துவமனை வலையமைப்பு, பாலிசியின் வரம்புகள் மற்றும் விலக்குகள் பற்றி முன்கூட்டியே தெரிந்து கொள்வது அவசியம்.
ஒரு ஏழை குடும்பத்திற்கு எது சிறிதளவு ஆறுதலைத் தரும்?
உடல்நலக்குறைவுக்குப் பிறகு கடனில் சிக்குவதைத் தவிர்க்க, சில முன்னெச்சரிக்கை நடவடிக்கைகள் உதவியாக இருக்கும்.
அரசு மருத்துவமனை சேவைகள்: பல சமயங்களில், தனியார் மருத்துவமனைகளுடன் ஒப்பிடும்போது, அரசு மருத்துவமனைகளில் சிகிச்சை பெறுவதன் மூலம் செலவுகளைக் கணிசமாகக் குறைக்க முடியும்.
சுகாதாரத் திட்டங்கள் குறித்த விழிப்புணர்வு: தகுதியுள்ள குடும்பங்கள் ஆயுஷ்மான் பாரத் போன்ற திட்டங்களின் பலன்களை முன்கூட்டியே அறிந்திருக்க வேண்டும். சிகிச்சைக்கு முன், தகுதி, மருத்துவமனை அனுமதி மற்றும் காப்பீட்டு வரம்புகளைச் சரிபார்ப்பது அவசியம்.
குறைந்த செலவுக் கடன்கள்: உங்களுக்குக் கடன் தேவைப்பட்டால், கூட்டுறவு சங்கங்கள் அல்லது சுயஉதவிக் குழுக்கள் மூலம் கிடைக்கும் கடன்களைப் பற்றி நீங்கள் பரிசீலிக்கலாம். அவற்றின் வட்டி விகிதங்களையும் திருப்பிச் செலுத்தும் விதிமுறைகளையும் ஒப்பிட்டுப் பார்ப்பது அவசியம்.
அவசர சேமிப்பு: தவறாமல் சிறிய தொகையைச் சேமிப்பது கூட, எதிர்பாராத செலவுகளின் போது உங்களுக்கு உதவும்.
இருப்பினும், இந்த நடவடிக்கைகள் அனைத்தும் ஒவ்வொரு குடும்பத்திற்கும் சாத்தியமானவை அல்ல. வருமானம் போதுமானதாக இல்லாதபோது சேமிப்பதும் கடினமாகிறது. எனவே, தனிப்பட்ட திட்டங்களால் மட்டுமே இந்தப் பிரச்சனைக்கான தீர்வை முழுமையாக்க முடியாது.
உண்மையான தீர்வு அமைப்பை மாற்றுவதில்தான் உள்ளது!
ஏழைக் குடும்பங்கள் ஒவ்வொரு நோயையும் ஒரு நிதி நெருக்கடியாக எதிர்கொள்ள வேண்டிய நிலை மாற வேண்டும். இதற்கு, மலிவு விலையில் தரமான சுகாதாரப் பராமரிப்பு, திறமையான அரசு சுகாதார சேவைகள், சுகாதாரக் காப்பீட்டுப் பலன்கள் குறித்த விழிப்புணர்வு மற்றும் சமூகப் பாதுகாப்புத் திட்டங்கள் ஆகியவை முக்கியமாகும். அதே நேரத்தில், நிலையான வேலைவாய்ப்பு, சிறந்த ஊதியம் மற்றும் சேமிப்பதற்கான வாய்ப்பும் தேவைப்படுகின்றன.
ஒரு குடும்பம் நோய்வாய்ப்படும்போது, சிகிச்சைக்காகப் பணம் கடன் வாங்க நிர்பந்திக்கப்படக்கூடாது. சிகிச்சைக்காகப் பணம் செலுத்துவதற்காக, தங்கள் பிள்ளைகளின் கல்வியை நிறுத்துவதோ, சொத்துக்களை விற்பதோ, அல்லது நீண்ட காலக் கடனில் சிக்குவதோ அவசியமாக இருக்கக்கூடாது.
ஒரு ஏழைக் குடும்பத்தில் ஒருவர் கடுமையாக நோய்வாய்ப்பட்டால், அவருடைய உடல்நலம் மட்டுமல்ல, அக்குடும்பத்தின் நிதிப் பாதுகாப்பும், பிள்ளைகளின் எதிர்காலமும், பல ஆண்டுகாலக் கடின உழைப்பால் அவர்கள் சேர்த்த சொத்துக்களும் கூட ஆபத்தில் உள்ளன.
அதனால் தான் நாம் நம்மை நாமே ஒரு கேள்வி கேட்டுக்கொள்ள வேண்டும்: நாளை நம் குடும்பத்தில் ஒருவருக்குக் கடுமையான நோய் ஏற்பட்டால், சிகிச்சைக்கான செலவுகளை நாம் எப்படிச் சமாளிப்போம்? எந்த அரசாங்கத் திட்டம் நமக்கு ஆதரவளிக்கும்? கடனில் சிக்குவதைத் தவிர்க்க இப்போது நாம் என்ன செய்ய முடியும்? இந்தக் கேள்விகளுக்கான பதில்கள், நெருக்கடி ஏற்பட்ட பிறகு அல்ல, அதற்கு முன்பே தெரிந்திருக்க வேண்டும்.