
மருத்துவ சிகிச்சைக்காக சொத்துக்களை விற்க வேண்டுமா? ‘இடைப்பட்ட வருமானம்’ என்பதன் பின்னணி கதை
இந்தியாவில் நடுத்தரக் குடும்பங்களுக்கு மருத்துவச் செலவுகள் ஒரு சுமையாக மாறி வருகின்றன. நிதி ஆயோக்கின் 2021 அறிக்கையின்படி, மக்கள்தொகையில் குறைந்தது 30 சதவீதம் பேர், அதாவது சுமார் 40 கோடி மக்கள், தற்போது காப்பீடு இல்லாமல் உள்ளனர். அரசு சுகாதாரத் திட்டங்களுக்கும் தனியார் சுகாதாரக் காப்பீட்டிற்கும் இடையில் சிக்கியுள்ள இந்தக் குழு, 'இடைப்பட்ட மக்கள்' (missing middle) என்று அழைக்கப்படுகிறது.
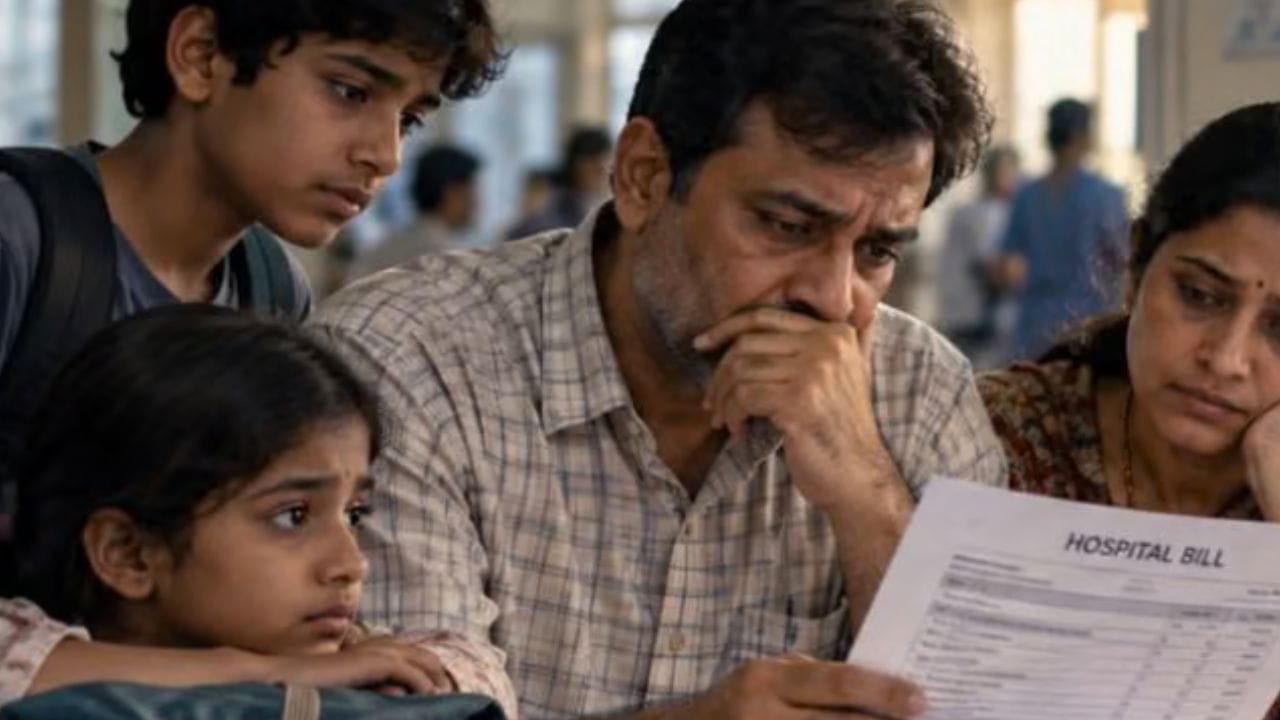
ஒரு சாதாரண வியாபாரம் செய்யும் சராசரி நடுத்தர வர்க்கத்தைச் சேர்ந்த ஒருவர், கடுமையான உடல்நலப் பிரச்சனையால் மருத்துவமனையில் அனுமதிக்கப்படுகிறார். ஆயுஷ்மான் பாரத் போன்ற இலவச அரசு சுகாதாரத் திட்டங்களுக்குத் தகுதிபெறும் அளவுக்கு அவர் ஏழையல்ல; அதே சமயம், பெருநிறுவன மருத்துவமனைகளில் தனியார் மருத்துவக் காப்பீட்டுக் கட்டணங்களைச் செலுத்தும் அளவுக்கு அவர் பணக்காரரும் அல்ல. மருத்துவமனைக் கட்டண ரசீது வரும்போது, கடன் வாங்கி அதைச் செலுத்துவதைத் தவிர அவருக்கு வேறு வழியில்லை. நிதி ஆயோக் மற்றும் தேசிய சுகாதாரக் கணக்குகள் அறிக்கைகளின் அடிப்படையில், இந்தியக் குடும்பங்கள் எதிர்கொள்ளும் இந்த “கையிலிருந்து செய்யும்” மருத்துவச் செலவுகள் குறித்த ஒரு சிறப்புப் பகுப்பாய்வு:
‘தி மிஸ்ஸிங் மிடில்’ என்பது என்ன?
நிதி ஆயோக் அறிக்கையின்படி, இந்தியாவின் மக்கள்தொகையில் கிட்டத்தட்ட 30 சதவீதம் பேர் (சுமார் 40 கோடி குடிமக்கள்) எந்தவொரு அரசு அல்லது தனியார் சுகாதாரப் பாதுகாப்புமின்றி வாழ்கின்றனர். இவர்களை அரசாங்கம் ‘இடைப்பட்ட மக்கள்’ என வகைப்படுத்தியுள்ளது.
இது ஏன் இப்படி இருக்கிறது?
அவர்கள் வறுமைக் கோட்டிற்குக் கீழ் இல்லாததால், ஆயுஷ்மான் பாரத் போன்ற திட்டங்களுக்குத் தகுதி பெறுவதில்லை. மேலும், தனியார் காப்பீட்டு பிரீமியங்களைச் செலுத்தும் நிதித் திறனும் அவர்களிடம் இல்லை. இதன் விளைவாக, அவர்கள் நோய்வாய்ப்பட்டால், அதற்கான கட்டணங்களைத் தங்கள் சொந்தப் பணத்தில் (கையிலிருந்து) செலுத்த வேண்டியுள்ளது.
3 முக்கிய காரணங்கள்:
அரசு காப்பீடு பொருந்தாது:
கடந்த பத்தாண்டுகளில் அரசாங்கங்கள் சுகாதாரக் காப்பீட்டை விரிவுபடுத்தியிருந்தபோதிலும், அவை மிகவும் ஏழ்மையான குடும்பங்களை மட்டுமே குறிவைத்துள்ளன; இதனால், நடுத்தர மற்றும் கீழ் நடுத்தர வர்க்கத்தினர் இந்தத் திட்டங்களின் பலனை முற்றிலுமாக இழந்துள்ளனர்.
அரசு மருத்துவமனைகள் vs. தனியார் மருத்துவமனைகள்:
அரசு மருத்துவமனைகளில் சிகிச்சை இலவசமாகக் கிடைத்தாலும், கூட்ட நெரிசல், பணியாளர் பற்றாக்குறை மற்றும் நீண்ட காத்திருப்பு நேரங்கள் ஆகியவை பெரும் தடைகளாக மாறியுள்ளன. அவசர காலங்களில், சாதாரண குடும்பங்கள் தனியார் மருத்துவமனைகளை நாட வேண்டிய கட்டாயத்திற்கு உள்ளாகின்றன; அங்கு, உயிரைக் காப்பாற்றுவதற்காக அவர்கள் சந்தை விலையில் அதிக கட்டணம் செலுத்த வேண்டியுள்ளது.
மருந்துகளின் விலை:
புள்ளிவிவரங்களின்படி, இந்தியாவில் மருத்துவமனைச் செலவுகளைத் தவிர, பரிந்துரைக்கப்பட்ட மருந்துகளின் செலவே நோயாளிகளின் பணத்திற்கு மிகப்பெரிய சுமையாக உள்ளது. நாள்பட்ட நோய்களுக்கான மருந்துகளின் செலவு, நாளுக்கு நாள் அதிகரித்து வரும் ஒரு சுமையாக மாறி வருகிறது.
இந்தியாவில் மருத்துவச் செலவுகளுக்காக சொந்தப் பணத்தைச் செலவிடும் சதவீதம் ஒட்டுமொத்தமாகக் குறைந்துள்ளதாகப் புள்ளிவிவரங்கள் காட்டினாலும், தேசிய சராசரியில் காணப்படும் முன்னேற்றத்தின் பின்னணியில் இந்த 40 கோடி குடிமக்களின் கவலைகள் புறக்கணிக்கப்படுகின்றன.
அடுத்த முறை யாராவது நாட்டில் சுகாதார சேவை மேம்பட்டுள்ளது என்று கூறும்போது, சிந்திக்க வேண்டிய ஒரே ஒரு கேள்வி இதுதான்: அரசுத் திட்டங்களுக்கும் தனியார் காப்பீட்டிற்கும் இடையில் சிக்கித் தவிக்கும் 40 கோடி ‘இடைநிலைப் பிரிவு’ மக்களுக்கு எப்போது உண்மையான நிதிப் பாதுகாப்பு கிடைக்கும்?